わたしが働く業界は、お給料の水準が低め。
昇給しても限りがあるので、せめて貯金はしっかり増やしたい。
そう思っていました。
実家を出ると決めたとき、「これからは自分でお金を管理しないと」と真剣に考えて、銀行口座を役割ごとに分けることに。
給料日に自動でお金が振り分けられるようにしたら、もともとの貯金に加えて、3年くらいで200万円たまりました。
意志の力じゃなくて、仕組みで「強制的に」たまる。
その分け方をまとめてみました!
仕組みはシンプル。給料日に自動で振り分けるだけ
わたしの口座は、役割ごとにこんな感じです。
- 給料口座:お給料の受け取りと家賃
- 日常口座:使っていいお金だけを入れる、リアルお財布
- 貯金用口座:自動でためる(今は生活防衛資金を置いている)
- 証券用口座:つみたてNISA用
お給料が振り込まれた次の日くらいに、給料口座から日常口座へ自動で入金。
これはドコモSMTBネット銀行の「定額自動入金サービス」で、ほかの銀行の口座から毎月決まった額を手数料無料で引き寄せられます。
貯金していたころは、日常口座に入った直後に、今度はそこから貯金用口座へ。
こちらは同じくドコモSMTBネット銀行の「定額自動振込サービス」で、毎月決まった額をあおぞら銀行へ送るように設定していました(サービス名は2026年10月時点)。
こうしておくと、日常口座には「使っていいお金」だけが残ります。
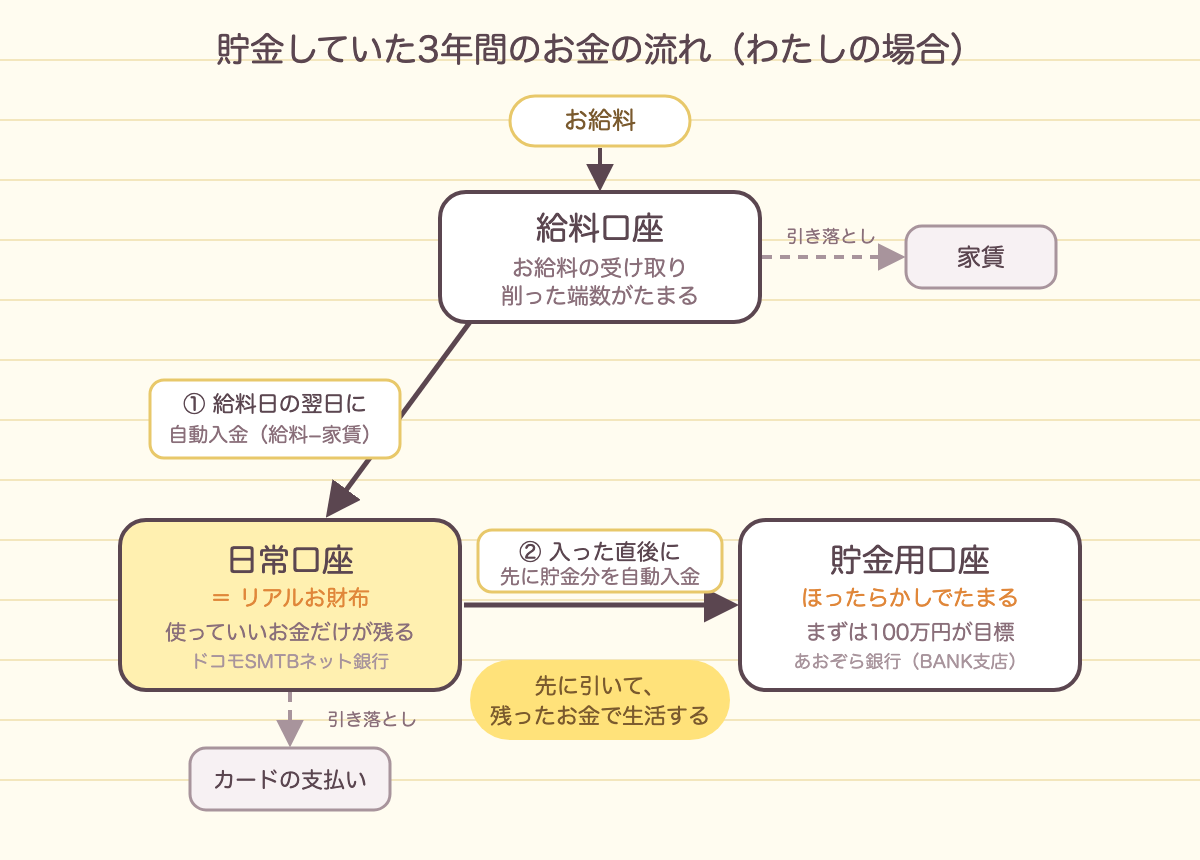
大事なのは、貯金する分を先に引いておくこと。
残ったお金で生活する。
一度設定したら、あとはほったらかしでした。
給料口座は、学生のころからのメガバンク
お給料が振り込まれるのは、学生のころから使っているメガバンク(大手の銀行)。
家賃もここから引き落としています。
実店舗があるので、安心感があるのもいいところ。
ちなみに家賃の引き落としでは、引っ越したばかりのころに盛大な勘違いをしました…。
その話は一人暮らしの手続き編に書いています(笑)
使っていいお金だけ、日常口座に
わたしが使っていいお金を入れているのは、ドコモSMTBネット銀行(旧・住信SBIネット銀行)。
選んだのは、ほかの銀行への振込手数料が無料になる回数が多くて、入出金も明細もアプリでさっと見られるからです。
毎月この口座に入れるのは、お給料から家賃を引いた残りを、端数を削ってきれいな数にした額。
削った端数は給料口座に残るので、それも地道にたまっていきます。
使っていい分しか入っていないので、使いすぎ防止にもなります。
現金はほとんど持たず、クレジットカード払いが基本のいまは、この口座の残高がお財布の中身のような感覚。
カードの引き落としも、全部この口座から。
どのカードを何に使っているかは、クレジットカード4枚の使い分けに書きました。
カードの支払いがちゃんとできる分は、入れておくようにしています。
滞納は怖い…!
日常口座のお金に余裕があるときは、給料口座から日常口座へ入れる額を、無理のない範囲で減らすことも。
そうすると、給料口座に残るお金が増えていきます。
貯金は「強制的に」。昇給したら設定を上げるだけ
貯金用は、あおぞら銀行(BANK支店)。
日常口座にお金が入った直後に、毎月決まった額が自動で移るようにしていました。
昇給したら、その分だけ設定額を上げる。
それ以外は基本いじらず、ほったらかし。
最初の目標は、まず100万円。
金利の高いところを選んだので、利息が入るたびにびっくりしています!
この口座の分け方を続けて、3年くらいたったころ。
友達に、証券口座の開き方やNISAの始め方をくわしく教えてもらえることになりました。
ちょうど200万円くらいたまっていたので、貯金に回していたお金を、これからは投資に回してもいいタイミングかも…と思って、そちらに舵を切ることに。
貯金用口座への自動入金は、いったんストップしました。
投資を始めるにあたって決めたのが、100万円くらいは手元に残しておくこと。
自分の1年分の支出をざっと計算して、これだけあれば1年は暮らしていけそう、と思えた額です。
生活防衛資金(病気や急な出費に備えて、すぐ使えるように置いておくお金)として、今もそのまま置いています。
安心できる額は人によって違うと思うので、自分の支出から考えてみるのがいいかもしれません。
投資を始めてから、証券用にもう1つ
投資を始めてからは、つみたてNISA用にSBI新生銀行の「SBIハイパー預金」も使っています。
SBI証券とつながっている預金で、前に使っていた住信SBIネット銀行の「SBIハイブリッド預金」より金利が高めだったので乗り換えました(2026年10月時点)。
ここは貯金の流れとは別の口座です。
投資を始めるまでのことは、投資が怖かったアラサー会社員が新NISAを始めるまで|友達に教わって投資2年目に書いています。
口座を分けてよかったこと、気をつけていること
日常口座にしているドコモSMTBネット銀行は、クレジットカードの引き落とし(口座振替)があるだけで、ランクがシルバーになります。
わたしは日常口座として使っていて、カードの引き落としも全部ここなので、自然とシルバーに。
シルバーだと、ほかの銀行への振込が月5回まで手数料無料です(2026年10月時点)。
なので急にお金が必要になっても、口座どうしでお金を融通しやすいのがとてもいいです。
どれもアプリで管理できるので、前より残高をよく確認するようになりました。
入金は自動なので、わたしの手間はほとんどなし。
気をつけているのは、カードの引き落とし日。
日常口座の残高が足りているか、まめにチェックしています。
貯金がたまってきてからは、投資も始めました。
口座を分けたときは貯金のことしか考えていなかったけど、ためたお金は今、お給料だけに頼らないための準備にもなっています。
新NISAの話は、また別の記事で書いてみますね!
コメント